本报记者 | 邵鹏璐
一枚徽章的身价,两年间从7.2万元跌到了按斤称卖。据报道,一枚日本动漫IP《排球少年》的角色徽章,两年前在二手市场被炒到7.2万元,如今,在部分城市的谷子店(销售二次元IP周边商品的实体店)里,同IP商品按斤称卖,单价折合每克0.5元。
徽章贬值的背后,是门店的批量退场。据不完全统计,去年上半年,全国至少有155家谷子店闭店或计划闭店;“谷店地图”统计显示,去年新开业的谷子店中,14%未能撑过一年。
但行业大盘并未同步收缩。艾媒咨询《2025—2029年中国情绪经济消费趋势洞察报告》显示,去年我国“谷子经济”市场规模达2021亿元,同比增长近20%,预计今年将达到2265亿元。
门店在退,市场却在涨。
批量退场,泡沫是怎么破的
这轮闭店潮的覆盖面,超出了很多人预期。
连锁品牌方面,头部品牌“潮玩星球”门店从148家缩减至99家;“暴蒙”从59家收缩至22家,闭店比例超过六成。二次元街区同样在退:重庆“超次元X9”街区因持续亏损于今年4月关闭,四川宜宾首个二次元街区“次谷house”今年上半年拆除,上海悦荟广场的“恰恰谷”——去年5月开业时被视为“二次元拯救老商场”的典型案例——如今超半数店铺已经围挡。
个体经营者的处境更直接。“谷店地图”数据显示,153个谷店商家,每人手上都压着货,最严重的压了80多万元;一些店铺日均流水降至600元左右,连租金和人工都难以覆盖。
泡沫是怎么破的?第一层原因,是供给侧的海量滥发。2024年市场的爆发力让海外IP版权方看到获利空间:绝版“海景谷”被大量再贩复刻,热门徽章供应量翻了几倍。稀缺性消失,价格自然崩塌——曾被炒到四位数、五位数的徽章,跌至原价的1/10。从供不应求到库存积压,不过半年时间。
价格为何能炒上去、又为何塌得这么快?西安交通大学人文社会科学学院副教授郝明松分析:“相比于使用价值,情绪价值更难用统一标准量化,这就导致不少情绪价值商品呈现价格分歧,也为二手市场的活跃和炒作提供了商机。”
第二层原因,是低门槛创业加剧的同质化竞争。只需约10万元即可入局,开一家谷子店。2024年至去年上半年,大量创业者涌入,一条街上从两三家谷店短期内膨胀到七八家。热门IP就那几个,每家店卖的商品大同小异,消费者比价极为方便。个体店主还缺乏议价权——“拿30盒热门谷,得搭10盒冷门IP的谷子”,一位谷店店主说。捆绑搭货压缩利润,同时部分商场抽成比例却从15%一路涨至30%。
寒意也传导至产业链上游。以“奥特曼”IP为例,其母公司圆谷Fields控股披露的2026财年(2025年4月至2026年3月)数据显示,中国市场授权收入为25.57亿日元,较上一财年下降51.6%,按自然年计算为10年来首次下滑。
门店在退,需求还在
闭店是否意味着二次元消费的整体退潮?数据给出了否定的答案。
先看消费端。国泰君安2026年新消费行业调研显示,超过五成消费者每月购买谷子产品1次,59%的消费者单次支出为50~200元。如今,网上拼团、二手淘闲置、比价下单——“只逛不买”成为部分年轻消费者的常态。但消费趋于理性,不等于消费意愿消退。中国社会科学院社会学研究所研究员、消费与文化社会学研究室主任朱迪认为,青年消费逻辑正从“生存刚需”转向“悦己审美”,满足自我表达与个性彰显的需求,找到身份认同与情感共鸣。
需求没有消失,只是换了地方。二次元消费正从分散的街边小店,向三类场景集中。
一是头部二次元商业体。上海华联商厦改造为百联ZX创趣场后,2024年销售额同比增长70%,客流提升40%;北京新燕莎金街购物中心升级为王府井喜悦购物中心后,聚焦二次元业态,去年1~5月销售额同比增长46%,客流量同比增长30%;湖北武汉,华中首座二次元主题商业体X118转型后单日最高客流突破10万人次。
二是限时快闪。今年2月15~23日,上海静安大悦城举办了12场快闪活动,头部IP快闪单场销售额400万~1000万元。
三是大型展会。7月10~12日,BilibiliWorld(BW)2026在上海国家会展中心举行,3天吸引40万人次参展;今年BW首次面向海外用户售票,护照购票观众占比达18%,创下历史新高。展会热度直接带动实体消费:闲鱼数据显示,BW开票后相关商品交易订单量环比增长213%,交易额提升340%;旅游平台数据显示,BW期间上海酒店预订量环比增长126%,国家会展中心周边5公里酒店预订量增长600%。
“以前觉得二次元经济能拯救商场,现在更多需要商场本身的繁荣来带动店铺生意。”一位谷子店老板感慨,选址、运营、独家IP资源,正在成为生存的分水岭。
热潮之下,风险也需要正视。一位二次元商场负责人表示,今年隐患开始凸显:业态高度同质化,谷子品类单一容易“踩踏”;深度绑定IP则风险与利润共存,一旦IP降温,商品极易滞销——此前柯南作者“塌方”,就导致柯南IP的销量骤减。
从搬运生意到内容生意
一退一进之间,行业的底层逻辑正在重构:从依赖海外热门IP的“搬运生意”,转向依托国产IP的“内容生意”。
这轮出清,一线从业者并不意外。北京次元之都谷子店店长梁书珩认为,国内谷子产业仍处在“乱纪元”,此前的谷子店倒闭潮是市场优胜劣汰的结果,淘汰了一批蹭热度、缺乏核心竞争力的入局者;“谷子经济”的核心驱动力始终是IP。
国产IP的消费结构已经在反超。闲鱼平台数据显示,去年一季度,国产谷子交易额已达日谷的1.2倍;国风题材谷子销量同比上涨167%。从《哪吒》到《黑神话:悟空》,国谷崛起为市场打开了新的增长空间。
国谷的上行同样伴随着隐忧。中央财经大学马克思主义学院副教授刘亚琼认为,部分国产IP的谷子产品销量和价值大起大落,根本原因在于缺乏持续的内容供给和沉浸式生态,IP没有被当成长期资产运营,而是作为一次性流量变现工具。
同属IP情绪消费赛道的潮玩龙头泡泡玛特,也在经历自己的周期。泡泡玛特半年报显示,今年上半年实现营收171.7亿元,同比增长23.8%;其中,LABUBU所在的THE MON-STERS家族收入44.5亿元,同比下降7.5%,占总营收比重从34.7%降至26%,为爆火以来首次负增长。
“今年大概率完不成年初定的‘增长20%’目标。”8月20日的中期业绩电话会上,泡泡玛特创始人王宁坦言,“去年确实有运气,也有很多我们意想不到的流量,带来了非常快速的业绩增长,也暴露出非常多内部的管理问题。”
如何看待单一IP的降温?艾媒咨询CEO兼首席分析师张毅分析,“单一IP不超15%,腰部IP成基本盘,是一个更健康的状态。”
资本与优质供给也在继续进入。去年,全国新开业谷子店仍达1292家;TOP TOY完成约4.27亿元A轮融资后已递表港交所;抖音集团今年4月战略投资谷子品牌“渔火秋市”,布局国产网文IP衍生品。
活下来的门店,则在商品之外找答案。在北上广等城市,被圈内人称为“垃圾堆”的中古谷子店吸引大量消费者——商品从日本批量购入,堆在柜台上供人翻捡,单价10~50元;还有店铺引入寄售、DIY手作和角色主题咖啡,把消费从购物延伸为体验。
政策也在进场:北京东城区对动漫影视IP衍生开发和场景打造项目给予最高300万元资金支持;深圳将大力发展“谷子经济”纳入政府工作报告;四川首次将“谷子经济”写入省级政策文件。
艾媒咨询预测,到2029年,我国谷子经济市场规模有望突破3000亿元。
规模的下一步是创造。浙江大学休闲学与艺术哲学研究院常务副院长林玮认为,发展“谷子经济”,要在坚守产品品质的基础上,融入中国特有的文化属性,推动我国从“谷子”消费大国变成“谷子”创造大国,为文化产业高质量发展增添活力。
从7.2万元到按斤称卖,一枚徽章的价格曲线,划出的是行业从野蛮生长回归日常经营的轨迹。出清的是同质化的供给和虚高的价格,留下的是真实的消费需求。对于那些愿意在选址、运营和独家资源上下功夫的经营者来说,“谷子经济”换一种长法,未必是坏事。

泡沫消散 “谷子经济”回归理性
作者:
邵鹏璐
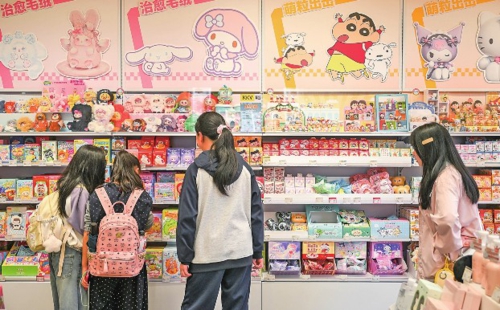
近年来,潮玩从小众爱好逐渐走向大众流行,融入大家的日常生活场景。人们将潮玩用作包挂、手机链、车载挂件,或是收纳陈列于“娃柜”、摆放装点桌面。图为消费者在一家潮流生活集合店内选购商品。新华社